2026-10-21 SPCX三季报:AI现金回报、跨行业竞争与TSLA合并
- 数据时间:核心财务与行情采集截至北京时间2026年10月21日16:37,竞争补证至16:40;Tesla Q3财务尚未公布。
- 研究对象:SPCX普通股、AI与Terafab、火箭与星链,以及与TSLA合并的股东经济性。
- 财务单位:除注明外均为十亿美元,1十亿美元=10亿美元;表中季度为自然季度。
- 资料口径:正式财务表优先;管理层目标、竞品自述与本文判断分别标识。
SPCX本季已经出现经营拐点,但当前估值下,我对新增资金的选择是暂不参与。 星链仍是营业利润支柱,AI已经成为收入和资本开支主体。下一阶段决定股票回报的,是AI增长能留下多少持续的每股现金收益,以及股东为获得这些收益还需承担多少投入与稀释。
TSLA合并和Roadster提供了新的业务想象空间。我的基准情景仍按双方独立经营估值:先证明合并比商业合作多创造多少现金,再审查换股与资金义务如何分配。产品展示对这两个问题的回答都很有限。
结论与建议
| 字段 | 判断 |
|---|---|
| 最高优先级观点 | AI收入的加速已获财报支持,AI资本回报仍待证明;当前不为远期满额兑现支付新增风险。 |
| 市场隐含判断 | 简化EV约1.956万亿美元,约为Q3收入年化的33.55倍;价格要求高速增长与长期现金回报共同实现。 |
| 不同判断 | 星链贡献约85%的集团营业利润,AI承担约84%的资本开支;集团收入增长与股东现金回报之间仍有很长的投入链条。 |
| 传导机制 | 算力售价、客户续约和利用率决定收入质量;折旧、SBC与扩建支出决定每股收益。合并的增量价值最终也要通过这条链条兑现。 |
| 观点状态与证据变化 | 首次覆盖。Q3收入、营业利润显著改善;投资回收、芯片量产和交易条款尚未获得同等强度的证据。 |
| 当前首选动作 | pass:新增资金不买入SPCX,也不以合并或Roadster作为买入TSLA的独立理由。 对既有持仓不作无条件清仓建议;本篇未读取个人组合。 |
| 置信度 | 财务结构判断中高;价格吸引力判断中等;合并路径与远期芯片经济性低。 |
| 主要依据 | 已披露分部利润与capex、前三季度现金流、时点估值,以及已商业化竞品与尚在建设项目之间的阶段差异。 |
| 最大反证 | 外部AI客户需求持续扩张,折旧后利润和现金创造同步提高,令当前前瞻收入倍数迅速下降。 |
| 失效条件 | 后续正式财务证明AI增长持续且资本支出增速显著低于现金创造增速;或价格回落后,保守独立业务估值出现安全边际。届时撤回不新增判断并重新估值。 |
| 下一验证 | 北京时间10月22日05:30的Tesla财报会;随后核对SPCX完整10-Q、外部算力合同与下一季现金流。 |
| 条件式框架 | 现金回报证据升级后才考虑小规模、分阶段参与;收入低于指引而投资承诺仍刚性时继续回避。合并另行审查每股价值,不能替代经营验证。 |
财报:收入翻升,利润与投入集中在不同业务
Q3收入14.575,同比增长161.4%、环比增长86.5%;营业利润2.791,前一季度亏损0.143,去年同期亏损0.273。毛利率62.4%,营业利润率19.1%。这是一轮幅度很大的经营改善。以下数值来自10月20日发布的未经审计财报及其分部表。财报与发行人镜像
| Q3分部 | 收入 | 同比 | 环比 | 营业利润 | 调整EBITDA | 资本开支 |
|---|---|---|---|---|---|---|
| Space:发射与航天 | 1.767 | +6.1% | +83.7% | -0.007 | 0.357 | 1.606 |
| Connectivity:星链等连接业务 | 5.248 | +69.5% | +22.3% | 2.367 | 3.499 | 1.543 |
| SI:原AI分部 | 7.560 | +829.9% | +195.2% | 0.431 | 4.953 | 16.444 |
| 集团 | 14.575 | +161.4% | +86.5% | 2.791 | 8.809 | 19.593 |
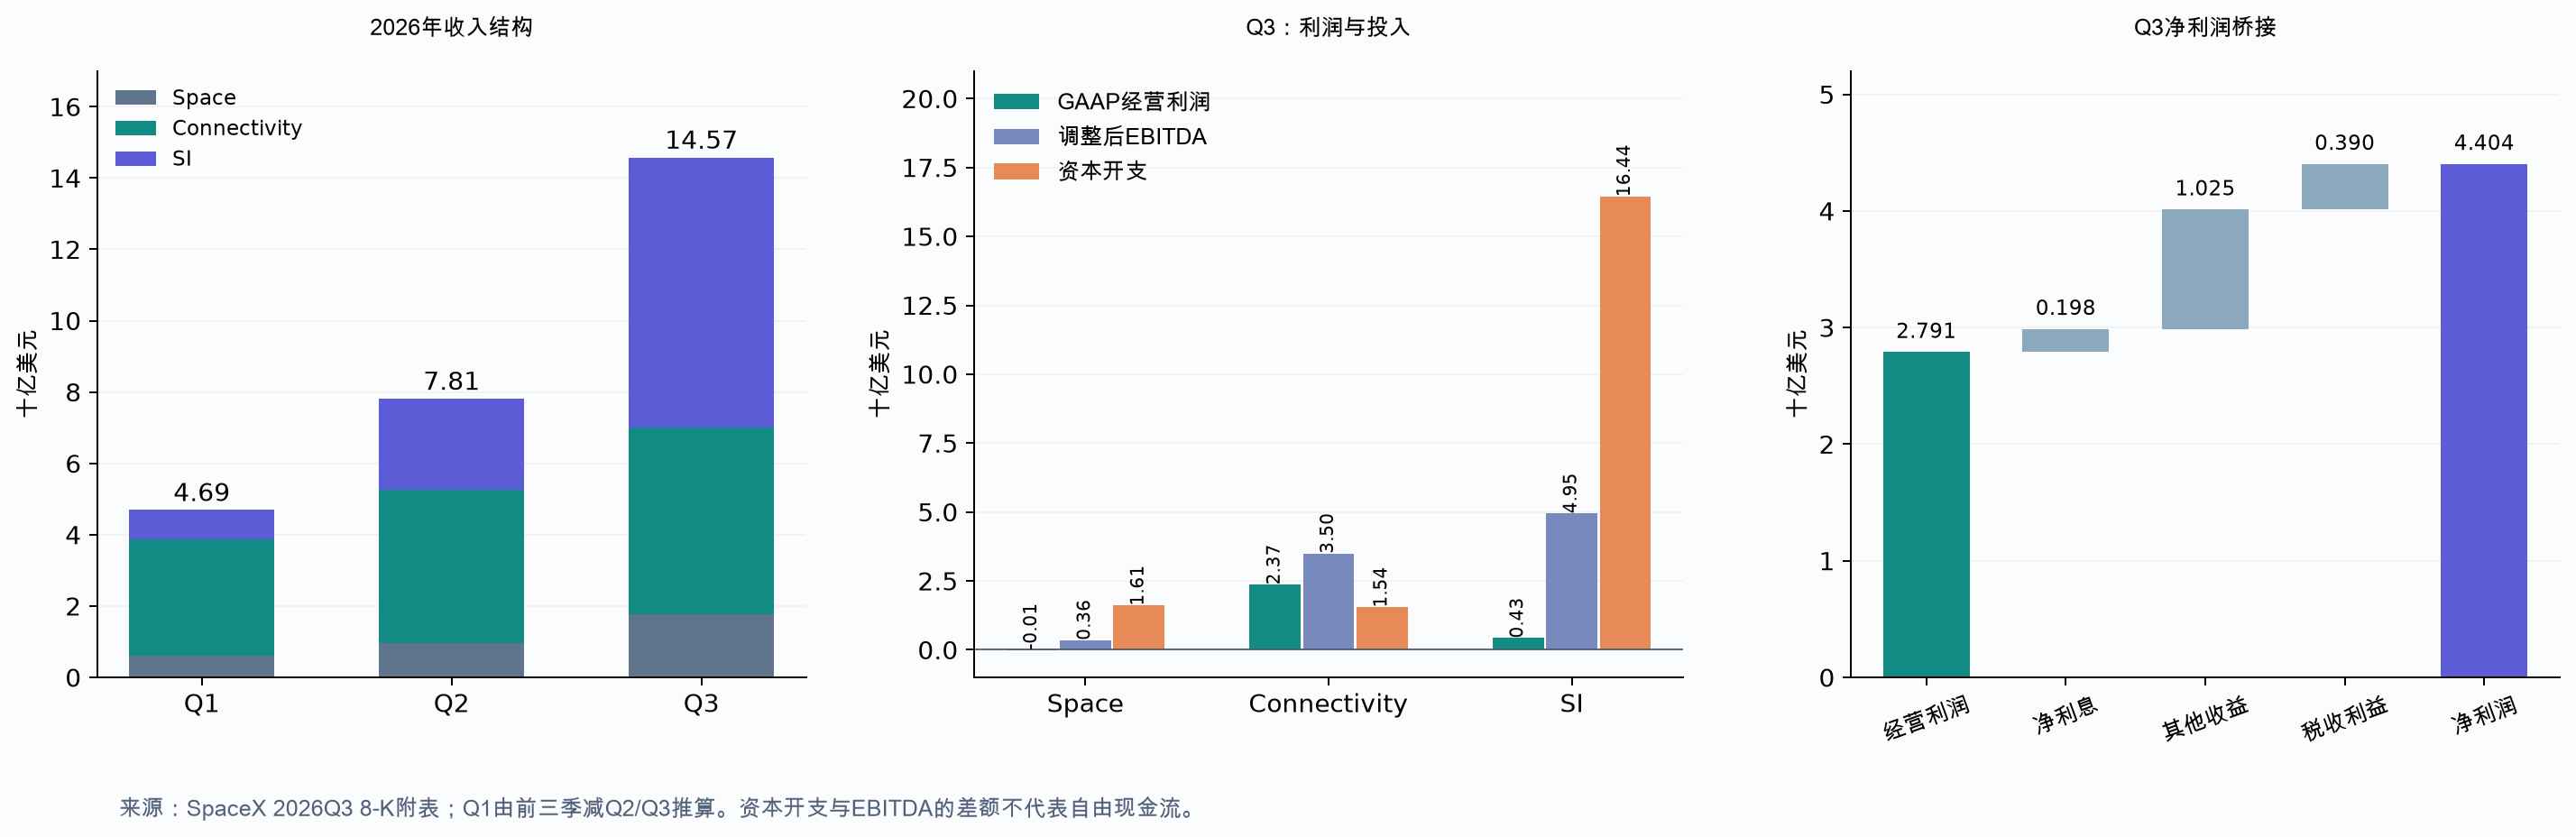
图中Q1由前三季度累计值减Q2、Q3得到;所有金额为十亿美元。净利润桥最后一项为税项收益。图表按财报数值计算,未对未来季度作外推。
星链:利润基础较强,增长需要同时看用户与价格
Connectivity营业利润2.367,占集团的84.8%,分部营业利润率45.1%。消费者用户从去年同期720万增至1,360万,但月度ARPU由83美元降至69美元,同比下降16.9%;较Q2的66美元有所回升。企业与政府收入2.127,同比增长91.4%,增长快于消费者业务;已安装飞机3,800架。Q3经营指标
我更重视企业、航空、海事与政府客户的持续收入,以及用户扩张后的容量成本。消费者降价可能帮助渗透率,也会使用户数量对收入的解释力下降。当前利润足以表明网络已具商业价值,但未来终端补贴、区域价格和卫星补网支出仍会影响资本回报。财报未单列分部经营现金流,因此星链的营业利润不能直接作为可分配现金。
AI:增长超过收购贡献,经济性需要进一步拆开
SI收入7.560中,广告为0.538,解决方案与基础设施为7.022;8月14日并入的Cursor贡献0.608,占分部收入8.0%。将这部分从解决方案与基础设施收入中扣除,剩余6.414,较Q2的2.194仍增长192.3%。这个计算说明增长远超过Cursor并表影响;现有披露尚未把GPU算力、Grok自身产品、API及其他应用完整分拆。Q3财报、Cursor并购公告
SI调整EBITDA利润率65.5%,营业利润率只有5.7%。二者之间主要差额为折旧摊销2.473、常规股权激励0.821、收购相关股权激励1.217,以及少量其他调整。折旧反映既有设备投入的消耗,股权激励影响原股东每股份额;这些因素在评估长期价值时都有成本。分部调节表
期末名义算力规模为1.7GW,高于Q2的1.4GW。容量建设、设备上线、利用率和可收费业务处于不同环节;仅用季度收入除以期末GW,无法得到稳定的算力单价或回收期。
Cursor给集团带来开发者入口和分发渠道。10月21日可见的定价页已呈现Grok额度与第三方模型收费安排,能观察到产品整合;留存、净收入增长以及底层模型成本仍决定它最终创造多少价值。Cursor当前定价 收购的会计对价42.5与另列的23.4服务条件奖励采用不同口径,后者也使未来留任成本与稀释成为必查项。收购附注
盈利质量:净利润、EBITDA与现金各说明什么
Q3净利润4.404、稀释EPS 0.35美元。净利润高于营业利润的1.613,来自利息净收入、其他收益及税项收益,合计占净利润36.6%。其中其他收益1.025内含关联方相关收益0.561,后者是前者的子项。损益表
| Q3净利润桥 | 金额 | 对利润质量的含义 |
|---|---|---|
| 营业利润 | 2.791 | 当前主营经营成果 |
| 利息净收入 | +0.198 | 现金及融资结构影响 |
| 其他收益 | +1.025 | 需完整附注辨认构成与可重复性 |
| 税项收益 | +0.390 | 本季税务贡献,持续税率尚不明确 |
| GAAP净利润 | 4.404 | 含上述经营外与税务项目 |
营业利润除以本季稀释加权平均股数为每股0.224美元,这是税前经营贡献的对照值。由于缺少完整附注和可持续税率,我不据此给出“正常化EPS”。公开页面虽列出0.10美元共识EPS,但其GAAP/调整口径与财报前冻结时点未核实,因此本篇不计算正式超预期幅度。价格与估计页面
现金流提出了更硬的要求:前三季度经营现金流13.097,现金购建PP&E为48.069,二者相减为负34.972。这是窄口径现金差额,未纳入其他投资项目、返利及资本化利息。同期经营现金流还受递延收入增加4.922支持,客户预收款伴随后续履约责任。现金流量表
9月末现金及有价证券合计89.855,债务及融资租赁38.844,简化净现金51.011。IPO净流入85.675提供了很大缓冲。我的判断是:公司具备继续投入的资金基础,但高速扩建仍主要依赖融资积累,而非已经自给自足。账面流动性不能替代项目回报;目前也没有依据推算精确资金耗尽日期。
管理层展望与问答:最值得核对的三件事
第三方电话会记录中,CFO给出Q4资本开支35—40、2027Q1收入33—37的指引;年底1,000亿美元运行收入指12月收入乘12。按前者机械相加,全年capex为83.069—88.069。管理层同时提示Q4毛利率更接近Q2。上述均为前瞻表述。10月20日电话会
| 提问者与主题 | 管理层答复摘要 | 我的核验重点 |
|---|---|---|
| Goldman Sachs的Eric Sheridan:算力分配 | 偏好短约、现货定价,内外部容量动态调配。 | 上涨周期能重定价;价格下行时,短收入合同与长期设备投入可能错配。 |
| Morgan Stanley的Adam Jonas:Terafab | 研究线测试芯片指向2027年中,量产愿望为2028年下半年。 | 良率、设备、工艺和单位成本逐级验证。 |
| Deutsche Bank的Yu:潜在合并 | 已设特别委员会,条款未定,Musk因冲突回避。 | 取得一手文件,审查独立性、定价与双方权益。 |
这份转录存在人名、单位错误,完整性也未经认证;本篇仅使用可辨认内容并归属管理层,财务数值以正式表格为准。
竞争地图:五个市场,各有不同的胜负标准
SPCX同时经营应用、算力基础设施、卫星通信和航天,Terafab进一步增加制造环节。共同工程能力可能降低成本,但各业务仍需分别证明客户愿意支付的价格、资本周转和增量利润。内部采购在集团层面抵销,各层潜在市场规模也存在重叠。
AI与算力:既争夺客户,也向竞争者供货
| 对手/关系 | 已有证据与阶段 | 对SPCX的竞争含义 |
|---|---|---|
| OpenAI、Anthropic:模型与应用 | OpenAI官方描述订阅、API及企业商业模式;Anthropic发展Claude Code、Cowork,并经多云分发。资料分别为1月和5月,不作同季收入排名。OpenAI、Anthropic | Grok与Cursor争夺开发者及企业预算;模型成本、产品留存和工作流入口比单次能力发布更关键。 |
| Alphabet:模型、云与自研芯片 | Q2官方披露Google Cloud增长82%,并发展Gemini与TPU。Alphabet Q2 | 综合平台可在计算成本、企业渠道和模型分发多层竞争。 |
| Microsoft:企业渠道与Azure | 截至6月的财年Azure收入超过1,000亿美元,Q4增长43%;Foundry也提供xAI模型。微软财年结果 | xAI可以借渠道扩大触达,同时面对渠道方掌握客户关系与议价权。 |
| Amazon AWS:算力与模型渠道 | Q2收入42.2、营业利润16.6,含完整云服务;Bedrock包含Grok。AWS Q2 | AWS利润不能直接充当纯AI可比利润,但其规模、客户与服务组合构成现实竞争。 |
| CoreWeave:GPU云 | 9月披露3—6个月合同价格约每MW每年4,000万美元;8月签约电力4.2GW包含未来建设。CoreWeave | 与SI基础设施部分更接近;短约价格能提供市场信号,已签电力和在运容量需分开。 |
一项对理解SI很重要的合同来自6月招股书:Anthropic在5月签订约32.5万颗NVIDIA GPU的算力协议,名义月费1.25,期限延伸至2029年5月;最初三个月后,双方可提前90天终止。SpaceX招股书 这份历史合同证明了“模型竞争者也能成为算力客户”的商业路径,同时带来集中度、续约与价格风险。Q3实际确认收入及截至本报告日的合同状态没有单列,不能将名义合同金额全额视为锁定收入。
我的判断:SI最有机会先兑现的是紧缺算力与开发者入口的组合,最大的估值风险是把周期性算力利润按永久软件利润定价。 云服务、模型和应用需要各自的留存、毛利与资本回报指标。目前信息尚不足以做可靠的分部加总估值。
Terafab:工艺量产、存储与封装是不同门槛
8月公司更新将Terafab定位为逻辑、存储与封装结合的制造项目;6月招股书披露Intel加入合作,但具体资金规模和里程碑尚未全部议定,并预计继续大量采购外部芯片。项目更新、招股书
| 对照对象 | 已验证商业阶段 | 对Terafab的要求 |
|---|---|---|
| TSMC | Q3收入46.72、营业利润率58.7%;2nm占晶圆收入8%。TSMC Q3 | 先进节点已产生商业收入。Terafab需证明良率、可用产量与每颗合格芯片成本。 |
| Samsung | Q2披露HBM4销售、HBM4E样品与2nm HPC设计赢单,分别处于销售、验证和设计导入阶段。Samsung Q2 | 逻辑工艺成功还要配合存储、封装和交付能力,产品验证阶段不可混用。 |
| Intel合作与外部供应链 | 已披露合作方向,尚缺完整项目资金、工艺责任与生产经济性。 | 合作方技术能力怎样落实为产线与风险分担,是下一步最重要的合同信息。 |
Micron、SK hynix等存储厂商,以及既有GPU供应链,也是长期自主算力计划必须面对的供应关系;本次未取得可归属Terafab的具体采购、HBM来源与成本证据。现阶段我不给Terafab计入成熟晶圆厂利润,也不以其远期目标推断外部供应商即将被替代。
Terafab潜在价值在于供应保障、专用设计和系统优化。它新增的风险是把本已很大的算力资本需求进一步延伸到制造业。只要外购仍能满足需求,就必须比较自产与外购的全生命周期成本,包括研发、良率损失、设备折旧及利用率。
火箭:复用优势需在频次和外部客户收入中兑现
Q3共35次发射,其中12次客户任务、23次内部任务,去年同期共44次。Space收入同比增长6.1%,营业利润略亏。公司披露Starship Flight 14将26颗V3星链卫星送入轨道,这对网络扩容有意义;集团收益最终还需通过外部服务收费或成本节约实现。Q3财报
| 竞争者 | 截至本次取证的节点 | 对SPCX的实际压力 |
|---|---|---|
| Blue Origin/New Glenn | 10月16日更新称LC-36A在异常后恢复、36B建设中;申请把年发射许可上限从12增至50。官方更新 | 需要实际可靠性与发射节奏。获批上限及工厂目标尚未转成完成量。 |
| Rocket Lab/Neutron | 10月14日将首次发射目标调整至2027年。Neutron更新 | Electron/HASTE经验可支持执行能力判断,但中型可复用火箭仍需首飞及后续任务证明。 |
| 蓝箭/朱雀三号 | 8月19日官方披露遥二任务实现一级垂直回收。国家航天局 | 回收技术竞争在推进;重复使用次数、周转成本及跨市场准入决定可替代范围。 |
| ULA、Arianespace | Amazon任务记录显示Atlas V与Ariane 64已完成多次卫星部署。Amazon任务表 | 多供应商采购给客户议价与供给冗余;本次未取得Vulcan完整最新频次数据。 |
我的判断:SpaceX的现役网络与持续内部需求能支持规模化迭代,这是重要优势;内部任务占比较高,也意味着发射能力增长不会等比例成为外部收入。下一阶段更有价值的证据是重复飞行、周转时间、单次完全成本,以及商业客户愿意支付的价格。
星链:规模领先,竞争在不同客户群中发生
| 对手/细分市场 | 当前证据 | 影响路径 |
|---|---|---|
| Amazon Leo,原Kuiper | 截至10月14日,14次任务累计发射接近400颗卫星;11月23日的下一次Ariane发射仍为计划。任务记录 | 与AWS、企业渠道联动具有竞争潜力;部署量需继续转化为可售容量与付费客户。SpaceX同时是其发射供应商。 |
| Eutelsat OneWeb | 截至6月的财年LEO收入2.97亿欧元,可比增长69.5%。年度结果 | 政府、主权及企业客户有选择替代网络的动机;集团EBITDA不能当作OneWeb独立利润。 |
| Viasat | 9月公告ViaSat-3 F2在美洲投入服务,面向航空、海事、政府和宽带。服务公告 | 在高价值移动连接市场直接竞争;设计容量的经济价值取决于实售量、套餐与客户流失。 |
| AST SpaceMobile:手机直连 | 已启用逾3,000个美国coverage cells,目标年底提供初始间歇覆盖;伙伴覆盖用户尚非AST付费用户。服务准备公告 | 对应普通手机直连业务,依赖频谱、运营商分成、终端体验与持续轨道覆盖。 |
| 地面光纤、移动与固定无线 | 本篇未取得按地区统一口径的套餐与成本数据。 | 人口密集区仍需比较地面网络;星链的商业优势要结合偏远地区、移动场景和网络韧性来评估。 |
星链的投资价值目前最有财务支撑。竞争未必先表现为全球份额骤降,更可能体现为区域价格、企业合同条款、终端补贴或容量投入上升。消费者ARPU下降与企业收入快速增长需要一起观察,才能判断规模优势最终留下多少利润。
与TSLA合并:有协作空间,股东利益取决于具体条款
目前可读信息仅支持“管理层称特别委员会正在探索、尚无议定条款”。缺少双方一手委员会文件与正式协议,所以既无确定换股比,也无可计算的并购价差。委员会评估、签约、股东批准和交割是不同节点;适用投票门槛和审批条件需以正式交易文件为准。电话会
先比较合并与商业合作
算力、能源、芯片、自动化和工程人才存在协作方向。商业合作也能通过采购、技术许可、联合研发或项目合资实现其中一部分。对整体合并有意义的,是相对可行合作方案新增的现金回报,扣除整合、治理与融资成本后仍然为正。
| 可能的协作 | 合并需要多证明什么 | 原股东要审查什么 |
|---|---|---|
| 算力与AI产品 | 统一所有权能解决哪些合同无法解决的资源配置问题。 | 算力价格、客户优先权及亏损由谁承担。 |
| 芯片与Terafab | 合并能怎样降低实际制造成本或提高供给可靠性。 | 出资、IP、采购承诺与失败风险的分担。 |
| 能源、机器人与制造 | 联合部署能产生多少独立可计量的效率收益。 | 项目回报是否超过独立销售或采购方案。 |
| 航天工程与Roadster | 产品上市后新增利润及技术许可价值。 | 研发费用、售价、分成与资本投入归属。 |
Tesla Q2文件显示,其3月投资SpaceX成本2.002、持股低于1%;6月末公允价值3.007,上半年未实现收益1.005。Tesla Q2 10-Q 如果Tesla独立价值已经包含这项资产,将两家公司价值相加时需去重一次。抵销应采用统一估值日及实际交易安排,历史账面收益不构成合并新协同。
一个简化检查式为:合并股权价值=双方独立股权价值之和-重复计入的持股价值+合并特有净协同。 双方原股东的收益,再由完全摊薄后的持分、现金对价和新增资金义务决定。
举一个纯假设的分配例子:去重后双方独立价值分别为60和40,净协同10,合并总价值110。如果原价值40的一方只分到35%,其所得为38.5,即使总价值提高,该方股东仍受损。这个例子用于解释换股分配,未预测SPCX或TSLA的实际估值比例。
四种可能结果
| 情景 | 业务与股东后果 | 当前处理 |
|---|---|---|
| 不合并 | 两家公司继续承担各自投入与融资责任;事件溢价可能消退。 | 独立业务估值为基准。 |
| 仅合作 | 部分技术与渠道收益通过合同实现,实体保持独立。 | 看关联定价、IP及项目资本回报。 |
| 公平合并 | 合并净协同为正,且对价、股份权利与资金责任合理分配。 | 正式条款后,分别计算两方每股价值。 |
| 价值转移 | 有协同,但高估对价、特殊权利或不对称出资使一方受损。 | 不能因集团更大或EPS增厚就接受交易。 |
以上是条件对照,没有足够证据赋予成功概率。独立委员会是否有权拒绝交易、顾问是否独立、估值假设是否可检验、关联方如何回避,都会影响少数股东实际得到的保护。
融资也需独立看待。Tesla截至6月的现金与短期投资43.524,上半年CFO与现金PP&E差额只有0.352;这是一组旧季度数据。Tesla Q2 10-Q 其现金还承担自身运营与投资义务。合并能够改变资金分配,股权对价能够减少交易时点现金付款,后续AI、制造与航天投入仍需获得真实资金。
Roadster:合作展示已经发生,财务贡献尚待交付
Phate Zhang在10月16日的报道中记录了美国当地10月15日McGregor的Roadster发布活动,并转述2028年的生产目标;最终售价尚未公布。CnEVPost报道 Tesla产品页列出Performance、Thrust和Rocket,其中Rocket为单座、邀请制,并标注未获公共道路使用许可。Roadster官方页
我的判断是,Roadster现阶段主要提供工程与品牌展示价值。对TSLA,要经过定价、有效订单、生产、交付和单车毛利验证;对SPCX,还需要明确组件供货、许可费或其他收益归属。预约金额不足以推算汽车收入,演示性能也不足以建立量产毛利。
它对合并问题的最有用启示,是跨公司协作在整体合并前已经可以呈现在产品中。后续应检验现有合作有哪些具体摩擦,以及合并能否以更低成本解决。Roadster和Terafab都出现2028年目标,项目负责人、技术路径和商业门槛仍各自独立。
估值:需要多大的收入与现金回报才能消化价格
采用10月20日16:00 EDT的147.79美元收盘价,与9月末A/B合计135.79亿股,得到约2.007万亿美元股权价值;减去简化净现金,EV约1.956万亿美元。10月21日04:34 EDT的盘前快照为163.08美元,较上述收盘高10.35%,对应相同股数的EV约2.163万亿美元。公开价格快照
这里用的是期末已发行股数,而非计算EPS的124.75亿股季度加权平均数;尚未纳入当前全部奖励、期权及后续稀释。以下是价格要求的量级检查,不是目标价。
| 收入尺度 | 十亿美元 | 约1.956万亿美元EV对应倍数 | 解释 |
|---|---|---|---|
| Q3收入乘4 | 58.3 | 33.55倍 | 已实现季度机械年化 |
| 管理层12月运行收入目标 | 100 | 19.56倍 | 单月目标乘12 |
| 2027Q1收入指引乘4 | 132—148 | 14.82—13.22倍 | 前瞻季度机械年化 |
如果收入达到指引所描述的规模,倍数会明显下降,这也是看多逻辑最有力的部分。长期估值还要回答这些收入能留下多少现金:以当前简化EV作静态例子,2%的企业自由现金流收益率需要每年39.1的无杠杆自由现金流,3%需要58.7。若另假设年收入140,对应约28%与42%的自由现金流率。
这两个收益率仅用于敏感性观察,不代表合理折现率;无杠杆自由现金流也与前文历史CFO减PP&E口径不同。它们共同说明,当前价格需要相当可观的成熟现金创造能力。AI设备、卫星替换、芯片制造及新产品投资会持续竞争这部分现金。
我选择不新增,主要因为现有披露还无法把高增长稳健地桥接到持续每股现金收益。最大的机会成本是:算力短缺与客户需求维持强劲、外部收入兑现指引,且新增资本投入的边际回报很高,股价可能在现金流数据完整之前继续上涨。
下一轮研究的验证顺序
| 节点 | 已知时间或阶段 | 改变判断的证据 |
|---|---|---|
| Tesla Q3财务 | 美国10月21日盘后发布;电话会北京时间10月22日05:30。Tesla公告 | 现金、capex、SpaceX投资及委员会的一手说明;目前仅已知交付486,532辆、储能13.7GWh。 |
| SPCX完整财务附注 | 本次尚未取得完整Q3 10-Q | 其他收益、关联交易、预付款义务、资本承诺、SBC与可持续税率。 |
| SI现金转化 | 后续季度,未确定发布日期 | 外部客户收入、利用率、续约价格、折旧后利润,以及现金创造相对capex的改善。 |
| 星链竞争效果 | 后续经营披露 | 用户与ARPU、企业续约、区域容量成本、终端补贴及卫星替换需求。 |
| 合并协议 | 日期未知 | 对价、去重估值桥、完全摊薄股本、项目出资和少数股东保护。 |
| Starship、Terafab、Roadster | 按各项目实际进展 | 重复飞行与成本;芯片良率与量产;汽车交付与商业分成。 |
来源
财务主线使用SPCX Q3 8-K及发行人财报镜像、Tesla Q2 10-Q与Tesla Q3经营公告。前瞻表述与问答来自EarningsCalls.dev转录;价格为MarketBeat时点快照。
产品与交易背景使用Tesla Roadster官方页、Phate Zhang的发布报道、SpaceX Terafab更新和6月欧洲招股书。竞争资料均链接至公司公告或具名官方来源;正文已注明各自财报期、发布日或建设阶段。