Benzinga:Marvell FY27 Q2电话会转录
本文已在指引章节引用可读取的年度展望与问答摘录。此处不提供完整文字稿;该资料不替代公司正式财报。
MRVL 已兑现的数据中心增长值得重视,但投资价值取决于这些收入能否持续转成每股现金回报。现阶段最扎实的证据在已出货的连接产品与整体财务增长,CPO、光共享内存和新一代SSD控制器提供后续增量,商业化成熟度各不相同。
| 项目 | 当前判断 |
|---|---|
| 最高优先级观点 | 连接与定制计算的经营增长已经兑现,但当前价格仍要求持续扩张;现金转化与稀释约束股东回报,新增资金暂不参与。 |
| 市场隐含判断 | 222.62美元盘后价对应约67.5倍最近四季调整后EPS、50.6倍下季指引EPS年化值,价格需要持续较快增长支撑;这是本报告对估值要求的解释,并非已测得的一致预期。 |
| 不同判断 | 多业务布局增加客户可采购的产品种类,也增加执行和资本配置难度;产品数量、速率提升和设计合作并不等于等比例利润增量。 |
| 传导机制 | 更多AI设备与带宽需求 → 定制芯片、交换与连接收入 → 产品组合及规模效应 → 研发、SBC和营运资金 → 每股盈利与现金流。 |
| 观点状态与证据变化 | 新建研究。数据中心增长和下季收入指引支持经营加速;现金转化、SBC及新产品量产证据使估值判断保持审慎。 |
| 当前首选动作 | 对新增资金选择暂不参与(pass),不把盘后下跌直接当作买点;不据未知持仓给出现有账户调仓建议。该决定至10月6日投资者日复核。 |
| 置信度 | 整体财务与产品分类:高;分产品收入、CPO兑现时间及投资回报:中低。 |
| 主要依据 | Q2收入27.39亿美元、数据中心21.72亿美元;Q3收入指引中值31.50亿美元;本季CFO 6.06亿美元、SBC 3.26亿美元。正式财报 |
| 最大反证 | MRVL以现有连接与定制业务持续超额增长,在CPO明显贡献前就实现足够的每股盈利和现金增长,当前价格因此获得支持。 |
| 失效条件 | 任一发生即重做经营判断:Q3实际收入低于现有指引下限29.925亿美元;公司确认重大客户项目取消;关键新产品量产计划明确延后。正式分业务增长桥及资本结构补齐则触发对当前不参与决定的提前复核。 |
| 下一验证 | 10月6日核对FY28/FY29分业务增长桥、CPO确认收入时间、产能预付款与稀释股数;下一季正式财报核对现金转化。 |
| 条件式框架 | 若正式披露补足增长和现金桥、重新测算有足够回报空间,再考虑小额分批参与;证据改善前不增加风险。机会成本是可能错过AI基础设施继续上修带来的上涨。 |
下表单位为百万美元,每股收益单位为美元。FY27指公司财年,不是2027自然年。
| 指标 | FY26 Q2 | FY26 Q3 | FY26 Q4 | FY27 Q1 | FY27 Q2 |
|---|---|---|---|---|---|
| 总收入 | 2,006.1 | 2,074.5 | 2,218.7 | 2,417.8 | 2,739.3 |
| 数据中心 | 1,490.5 | 1,517.9 | 1,651.3 | 1,832.7 | 2,171.5 |
| 通信及其他 | 515.6 | 556.6 | 567.4 | 585.1 | 567.8 |
| GAAP毛利率 | 50.4% | 51.6% | 51.7% | 52.1% | 53.1% |
| 调整后毛利率 | 59.4% | 59.7% | 59.0% | 58.9% | 58.9% |
| GAAP营业利润率 | 14.5% | 17.2% | 18.2% | 14.0% | 16.8% |
| 调整后营业利润率 | 34.8% | 36.3% | 35.7% | 35.0% | 36.6% |
| GAAP净利润 | 194.8 | 1,901.3 | 396.1 | 34.5 | 308.0 |
| 调整后净利润 | 585.5 | 655.0 | 685.1 | 718.0 | 865.9 |
| GAAP EPS | 0.22 | 2.20 | 0.46 | 0.04 | 0.33 |
| 调整后EPS | 0.67 | 0.76 | 0.80 | 0.80 | 0.94 |
| 经营现金流 | 461.6 | 582.3 | 373.7 | 638.8 | 605.5 |
| FCF:CFO减固定资产支出 | 414.1 | 508.8 | 259.4 | 483.1 | 478.8 |
来源:FY26 Q2、FY26 Q3、FY26 Q4、FY27 Q1、FY27 Q2。调整后为公司non-GAAP口径;FCF按表中定义计算。
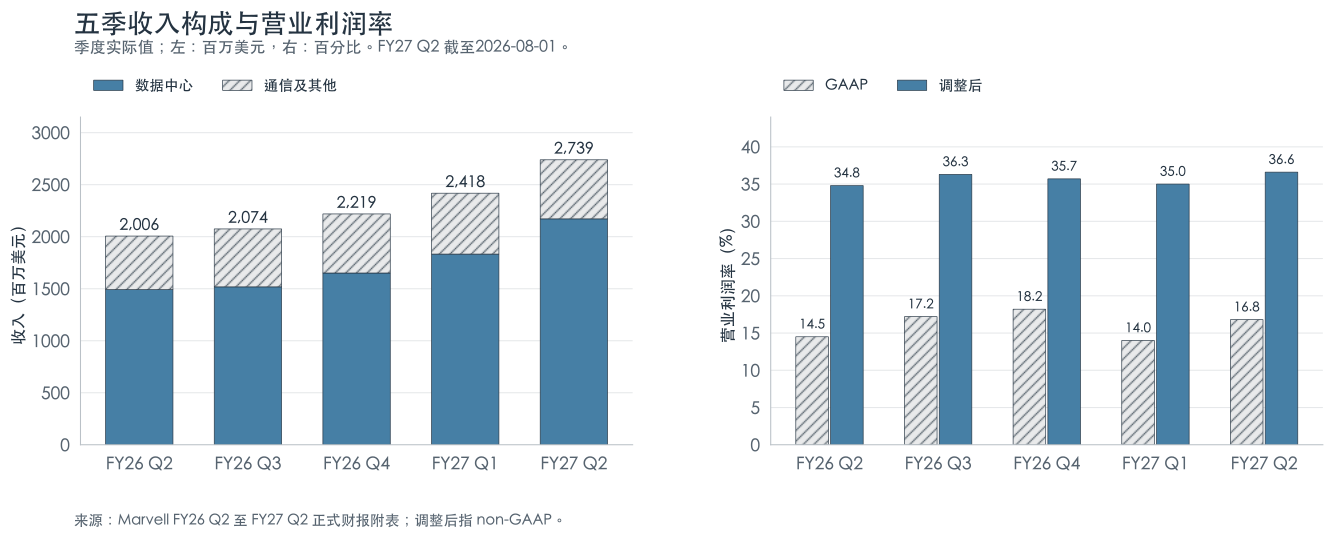
本季收入同比增36.5%、环比增13.3%。数据中心同比增45.7%、环比增18.5%,占总收入79.3%。收入环比增加3.215亿美元,其中数据中心增加3.388亿美元,通信及其他减少0.173亿美元。因此,本季的加速有明确的终端市场来源;“所有业务都进入高增长”缺少支持。
数据中心是终端市场口径,不是产品口径。 同一栏包含定制计算、光互连、网络、存储等,传统云业务也在其中。公司没有披露本季NIC、SSD、光DSP、CPO各自收入或利润,不能从21.72亿美元总额拆出这些业务的占比。
本季收入比上季给出的27亿美元中值高1.46%;调整后EPS比0.93美元中值高0.01美元。GAAP EPS为0.33美元,低于此前0.37美元中值。这里比较的是公司原指引,没有采用财报前冻结的分析师一致预期。前次指引
Q2 GAAP净利润到调整后净利润的桥为:308+326.2(SBC)+214.9(收购无形资产摊销)-3.0(重组净收益)+52.0(或有对价及远期股票公允价值净调整)+4.5(其他)-36.7(税务影响)=865.9,单位均为百万美元。SBC是持续需要衡量的股东成本,不能因为从调整后利润中剔除就忽略。
本季SBC同比增112.4%,占收入11.9%;稀释加权股数同比增5.8%至9.212亿股。它同时受到股权奖励、收购及优先股等影响,不能全部归因于单一项目。公司本季回购2亿美元,回购额本身没有证明每股稀释已经被抵消。
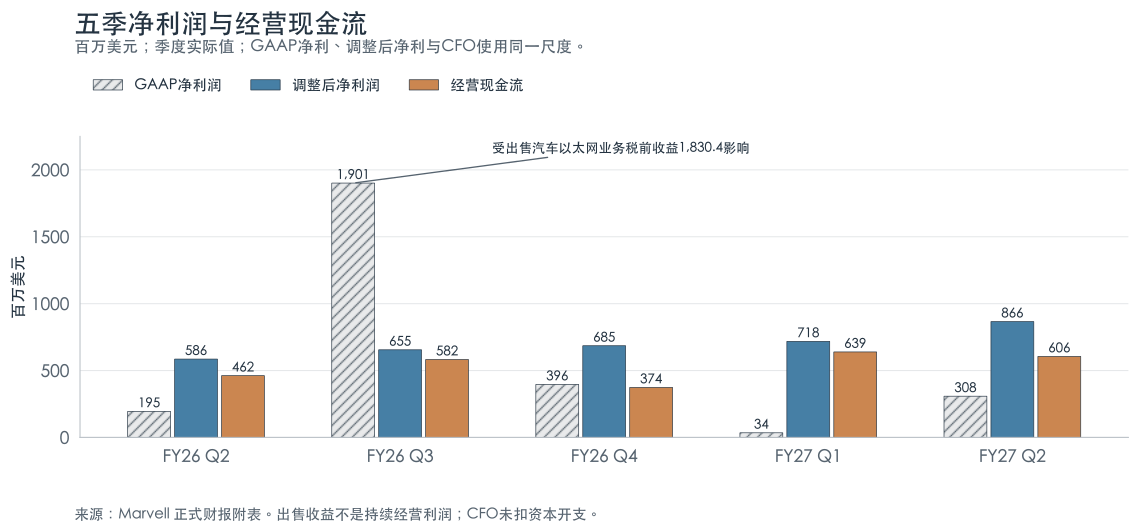
现金流需沿着项目核对:本季应收账款占用现金3.466亿美元,预付款及其他资产占用3.052亿美元;后者是合并科目,不能全部认定为产能预付款。CFO环比降5.2%,按CFO减固定资产支出的FCF为4.788亿美元,FCF率17.5%,低于上季20.0%。同一指标未另扣技术许可支付与员工股票净结算税款,不能直接等同于股东可分配收益。本季现金流表
现金占用存在业务扩张解释:上季10-Q披露了8.7亿美元产能存款安排,计划在FY27 Q2至FY28 Q2按季支付,属于跨五季承诺。不过,要判断预付款最终能否转成出货和回款,仍需后续财报。期末现金39.33亿美元、债务49.63亿美元,净债务约10.30亿美元;上半年现金增加还包含20亿美元优先股融资。
FY26 Q3的19.013亿美元GAAP净利润受到18.304亿美元税前汽车以太网业务出售收益影响,不能以这一季推算持续盈利,两个金额也不能直接相减得到持续净利。收购无形资产、SBC、公允价值与税项使GAAP EPS的短期跳动大于经营变化。
| 指标 | Q2实际 | Q3正式指引 | 解读 |
|---|---|---|---|
| 收入 | 27.393亿美元 | 31.50亿美元±5% | 中值环比增15.0% |
| 调整后毛利率 | 58.9% | 57.5%—58.5% | 中值下降0.9个百分点 |
| 调整后运营费用 | 6.108亿美元 | 约6.55亿美元 | 环比增7.2%,慢于收入 |
| 调整后EPS | 0.94美元 | 1.10美元±0.05 | 中值环比增17.0% |
| GAAP EPS | 0.33美元 | 0.53美元±0.05 | 仍明显低于调整后口径 |
来源:Q2财报中的Q3指引。按收入、毛利率与费用中值计算,Q3调整后营业利润率约37.2%,高于本季36.6%。这是中值计算,不是另一个独立指引。
判断:毛利率小幅下降可以与营业利润增长共存。 更大的收入基数若摊薄研发费用,营业利润率仍能上升。但定制芯片、连接芯片、模块的毛利结构不同,不能只看总收入就外推固定净利率。
Benzinga:Marvell FY27 Q2电话会转录记录管理层将FY27收入展望由115亿上调至120亿美元、FY28由165亿上调至180亿美元;FY28定制业务仍预计翻倍以上。转录还称,Google协议涵盖至FY28的项目已计入此前目标,主要新增空间在FY29及以后。上述为电话会补充,尚未用官方文字稿核对。
问答中最有用的新增信息是:FY28上调的最大组合贡献来自连接业务,scale-up光收入预计高于此前约3亿美元。原先约1.5亿美元Celestial CPO属于旧拆分,未给其新的独立目标。其余“十亿美元年化路径”也没有转换成本季实际收入。本报告将这些信息列为下一次正式披露的核对项目。
MRVL的研究价值在于多个芯片环节可以围绕同一套云基础设施协同开发。它的产品范围很广,但不覆盖AI系统的全部价值。
图示为功能关系,并非单一客户的实际BOM。scale-out指服务器或计算节点之间扩展网络,scale-up指紧密协同的加速器互连,DCI连接不同数据中心。CPO/NPO描述光器件集成位置,与网络协议和使用场景不是同一分类轴。
| 产品或路线 | 做什么 | 研究要点 |
|---|---|---|
| FastLinQ Ethernet适配器 | 服务器接入以太网,属于通常说的网卡 | OEM适配、驱动、稳定性和卸载能力重要;HPE产品目录可以确认产品存在,不能据此确定AI网卡市占。 |
| OCTEON DPU | 网络数据包处理、安全、存储和基础设施卸载 | OCTEON 10具备Arm核、加速器及高速接口;Fusion产品面向基站处理,应用不同。 |
| 定制NIC / XPU attach | 为云客户定制网络、CXL、存储或安全配套芯片 | 更接近大客户共同开发。具体功能及经济价值由设计承担范围决定,不能直接套用成品网卡售价。 |
| Photonic Fabric NIC | 用PCIe/CXL连接服务器与光共享内存 | PF-NIC属于内存互连架构,不能与FastLinQ合并统计为普通以太网卡。 |
| QLogic FC HBA | 连接Fibre Channel存储网络 | 与Ethernet NIC协议和使用场景不同;32G/64G FC不能直接拿来比较400G/800G Ethernet。 |
竞争判断: NVIDIA ConnectX/BlueField的优势包含网络软件、GPU系统整合和部署生态;AMD Pensando也横跨AI网卡与DPU。MRVL的可争取位置在客户定制、开放架构适配以及网络、内存、安全功能整合。它能进入不同于NVIDIA整机方案的客户设计,但是否赢得订单,要看具体项目认证及量产,产品清单不能证明胜率。NVIDIA平台、AMD Helios
MRVL的SSD业务主要是控制器,不是生产NAND闪存颗粒。 控制器负责主机接口、数据管理、纠错及存储性能,最终SSD厂商再结合NAND、固件、封装与客户认证交付产品。NAND涨价不必然让MRVL同比例受益。
AI推理让内存体系更复杂:HBM服务高带宽工作集,系统DRAM和共享内存提供容量,SSD承接较低成本的持久存储。KV cache可以在不同层之间迁移;性能收益取决于访问模式、时延、带宽和软件调度,SSD无法在所有负载中替代HBM。
| 路线 | 最新已知状态 | 投资含义与待验证项 |
|---|---|---|
| Bravera SC5 / SC6 | SC5已有部署;PCIe 6.0 SC6计划2026自然年Q4送样 | 升代增加带宽和设计机会,但SC6不是当前已量产收入。关注客户认证、固件、QoS及量产时间。 |
| Structera X | X2404/X2504已出货,支持以DDR4扩展内存 | 商业化证据比新平台更成熟;低成本容量需求能否形成持续采购需观察。 |
| Structera A / S | 近内存计算与PCIe 6/CXL交换规格已披露 | 价值取决于CPU/GPU访问架构、软件兼容与客户采用;产品规格不能给出收入规模。 |
| Photonic Fabric共享内存 | PFMM、PF-NIC及光I/O架构已披露 | 试图把内存扩展到机架之间;系统验证和部署复杂度高于单颗控制器。 |
来源:8月4日AI内存与SSD公告、Structera产品说明、Photonic Fabric技术说明。公司公布的吞吐提升属于特定架构下的厂商性能主张,本报告未独立测量。
SSD对手必须分两组看:Silicon Motion、Phison竞争商用控制器设计;Samsung等垂直整合厂商同时掌握NAND、控制器和成品SSD,可能把控制器需求留在内部。Samsung已于7月宣布PCIe 6.0 PM1763量产,而MRVL SC6仍是后续送样计划;这构成时间上的压力,但成品SSD与商用控制器不是完全相同的交付物,不能直接推出份额变化。Samsung PM1763、Silicon Motion MonTitan、Phison PCIe 6预览
此外,NVIDIA STX把BlueField-4、网络和软件用于推理上下文及KV-cache存储,伙伴平台在3月公告中计划2026年下半年供应。它不直接替代NAND控制器,却可能改变客户将存储、网络和软件一起采购的边界,是系统层面的竞争变量。
光链路通常涉及DSP、模拟前端、激光器、光电探测器、封装与模块。MRVL的重要能力来自高速电信号处理、SerDes和光电接口;2021年完成Inphi收购扩充了这一组合。
| 产品层 | 应用 | 最新事实与阶段 |
|---|---|---|
| PAM4光DSP | 数据中心内高速可插拔光模块 | 基础Ara 1.6T已批量出货;Ara T、Ara X及Petra等新增型号有各自送样阶段,不能统一标为量产。 |
| 短距coherent-lite | 数据中心连接的轻量相干方案 | Aquila M属于O-band coherent-lite,并支持MACsec;与PAM4 DSP及长距ZR/ZR+路线分别看待。 |
| 模拟连接芯片 | 驱动激光器、接收微弱光电信号等 | MRVL有TIA、laser driver等组合;采用低DSP含量架构后,仍可能保留模拟芯片价值。 |
| 相干DSP | 更远距离的DCI链路 | Electra 1.6T、Libra 800G等新2nm路线计划2026年下半年送样;距离、功耗和调制模式须按配置比较。 |
| DCI光模块 | 完整光传输模块交付 | COLORZ系列意味着MRVL也参与部分模块交付,不能将其定义为纯粹芯片供应商。 |
来源:Ara及1.6T组合、Electra、Libra与COLORZ。
增长逻辑: 端口从800G向1.6T演进,可能增加单端口芯片价值,但同时受到ASP下降、器件集成与客户议价影响。行业带宽翻倍不等于DSP收入翻倍。更高交换机端口密度还可能减少网络层数,最终光链路数量取决于系统拓扑。
可插拔模块便于更换;NPO把光引擎放得更靠近主芯片;CPO进一步把光引擎与交换芯片或XPU放到同一封装体系,缩短高速电通道。相应代价包括光源、封装良率、散热、测试、维护及供应链协同。CPO描述封装方式,硅光描述光电集成技术,两者不是同义词。
LPO使用线性光学路径,减少模块内的DSP处理;LRO/TRO等路线在收发两侧保留不同程度的重定时处理。它们与CPO的分类轴不同,可能在不同部署里并存。MRVL的Ara T覆盖TRO,Credo Cardinal明确覆盖全重定时与LRO。Marvell产品组合、Credo Cardinal
MRVL有三类相关机会:面向定制XPU的3D硅光CPO架构、交换芯片相关光集成,以及通过Celestial AI收购获得的Photonic Fabric。收购于2026年2月完成,交易完成并不代表新光系统已贡献大量收入。
CPO对MRVL既有增量机会,也有内部替代风险。 如果每比特链路所需传统DSP减少,现有产品价值可能下降;MRVL要靠光引擎、模拟器件、定制I/O和系统集成获取新的价值。判断净收益,需要每端口内容、客户项目和实际出货数据,不能只看CPO渗透率。
定制计算的合作范围可以包含计算芯片、SerDes、die-to-die接口、封装、HBM接口或其他配套。MRVL参与定制HBM计算架构,不等于自行制造DRAM;客户自研架构和MRVL承接芯片实现可以同时存在。
Google合作强化了客户关系,但权证上限不是订单额。 8月19日SEC文件列出的产品范围包括TPU生态推理加速器、存储控制器、NIC、内存接口控制器和近存计算,说明合作横跨多条业务线。文件同时披露最多5,897.09万股认股权证,行权价206.58美元。其中约136.09万股按时间条件归属,其余与收入条件挂钩;240个各5亿美元的收入阶梯合计对应1,200亿美元最高门槛。协议保留客户采购自主权,这个门槛不构成最低采购承诺。权证条款
对股东而言,这类合作需要同时看销量、项目利润、对客户让利及潜在稀释。最高名义股数约相当于行情服务普通股数的6.7%,但尚未全部发行,也不是会计上的当期稀释比例。
NVIDIA的20亿美元投资与NVLink Fusion合作给MRVL增加了参与NVIDIA生态的路径;同时,NVIDIA的ConnectX、BlueField、Spectrum及系统软件仍与其部分产品竞争。合作不等于独家采购,也不消除系统平台的议价能力。双方合作公告
在Ethernet交换芯片上,Teralynx T100是102.4Tbps总交换容量,6月公告的阶段是送样。Broadcom的Tomahawk 6已于3月宣布量产出货。该时间差比双方“领先”“低功耗”的宣传更容易核验。PCIe/CXL交换则由XConn收购补充能力,与Ethernet交换不是同一个市场。
OCTEON Fusion基站处理、企业网络、FC HBA等服务不同的资本开支和更新周期。本季“通信及其他”收入5.678亿美元,同比恢复但环比下降。这个汇总栏既不是单一通信业务,也不能用来估算全部非AI收入;传统存储及网络产品也可能计入数据中心终端市场。去年同期仍含后来出售的汽车以太网业务,因此同比收入不是完全相同的业务范围,旧产品地图也需调整。
| 对手或伙伴 | 与MRVL重合的环节 | 竞争判断 |
|---|---|---|
| Broadcom | 定制AI芯片、Ethernet交换、光DSP | 最全面的直接对手。TH6已有102.4T量产证据;Taurus 400G/lane DSP仍按送样记录。规模与客户项目积累重要,不能将其全部AI收入视为MRVL可夺取市场。 |
| NVIDIA | NIC/DPU、交换、scale-up协议、系统方案 | 产品和生态同时竞争,也是投资者及合作方。系统整合和软件可改变客户采购边界,MRVL更依赖具体客户设计与生态接入。 |
| Credo | AEC、光DSP、光模块、硅光 | 不再适合只称“铜缆厂商”。Cardinal已送样;DustPhotonics收购已完成,增加硅光/NPO/CPO能力。Toucan PCIe/CXL AEC也可与短距光链路构成替代选择。 |
| Astera Labs | PCIe retimer、CXL、PCIe/scale-up交换 | Leo、Aries、Scorpio分别覆盖不同功能;公司预计Scorpio X-Series 320-lane在Q3量产爬坡,增加对XConn/Structera相关路线的竞争。Q2收入3.924亿美元是公司整体,不能当作CXL收入。 |
| AMD Pensando | AI NIC、DPU、机架方案 | Vulcano 800G与Salina把前端网络、后端AI网络和系统方案结合,竞争维度不止端口速度。 |
| Intel | IPU、服务器接口生态 | E2100 IPU覆盖网络、存储卸载;200G IPU与800G AI后端网卡用途不同,不能按速率直接排名。 |
| Silicon Motion、Phison | 商用SSD控制器 | 接口升代、固件、QoS、NAND适配及客户认证决定设计机会;当前PCIe 6送样、预览与量产时间须分别核对。 |
| Samsung等存储原厂 | 自研控制器及成品SSD | 既是存储生态参与者,也是商用控制器的垂直整合替代者;MRVL无法获取全部SSD市场价值。 |
| Lumentum、Coherent | 激光器、光器件、光引擎、部分模块或系统 | 常为互补供应链,也可能在集成层局部重合。Marvell与Lumentum的OCS演示说明协作关系;Coherent计划9月展示PhotonLink,不代表整套平台已量产。 |
| Fabrinet | 光学制造、封装与模块代工 | FY26 Q4收入13.16亿美元反映制造需求;它不是与MRVL逐颗竞争的商用DSP设计厂。 |
护城河判断: MRVL的优势是高速连接IP、跨产品协同、复杂芯片实现与客户共同开发经验。弱点也来自这套模式:少数大客户可决定项目节奏,平台化对手可捆绑软件与系统,量产交付又依赖代工、先进封装和存储生态。只比较某颗芯片的标称带宽,难以判断商业胜负。
管理层的资本配置也应纳入评价:Celestial和XConn扩充了光互连与交换能力,同时带来现金投入、股数增加、研发支出和整合任务。当前已有项目交付与新产品进度可观察,但收购的长期回报尚未由独立收入和现金流证明。
Alphabet Q2Cloud收入247.68亿美元,同比增82%,当季固定资产采购449.24亿美元,高于390.69亿美元经营现金流。Amazon Q2AWS收入422亿美元,同比增37%;过去十二个月FCF为负76亿美元,扩张伴随较大资金投入。
NVIDIA FY27 Q2数据中心收入890亿美元;Broadcom FY26 Q2AI半导体收入108亿美元。它们验证了AI系统与定制计算的采购规模,但分别包含GPU系统、计算ASIC及网络等不同项目,报告期也不同,不能相加得到MRVL的市场规模。Broadcom的高FCF率还包含软件业务,不能直接当成MRVL硬件业务利润率目标。
行业结论: MRVL处于AI计算、网络与内存需求交汇处。较好的产业位置仍需通过项目量产、每客户内容、毛利及现金回收体现。未来几年总带宽需求增长与某一家器件厂商每股收益增长,是两个需要分别验证的命题。
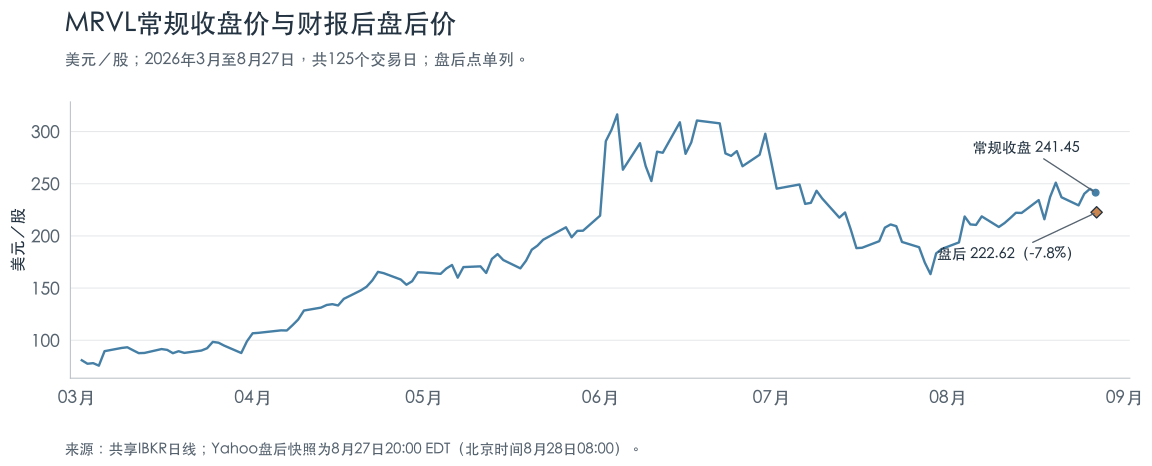
下列估值统一使用222.6218美元盘后价(2026年8月27日20:00 EDT)。当日常规收盘241.45美元,盘后下降7.80%;这个变化本身不能证明市场究竟在交易哪一项消息。Yahoo时点行情
| 项目 | 重算结果 | 分母与口径 |
|---|---|---|
| 普通股股权价值 | 1,952.23亿美元 | 行情服务8.7693亿普通股;股本字段没有精确期末日期 |
| 按服务商假设转换股本计算的股权价值 | 2,000.71亿美元 | 8.9870亿股;与前行差2,177.8万股,不把两行相加 |
| 最近四季调整后EPS之和 | 3.30美元 | FY26 Q3至FY27 Q2;季度稀释分母有变化 |
| 对应调整后P/E | 67.5倍 | 当前价格÷上述3.30美元 |
| Q3调整后EPS指引年化 | 4.40美元 | 1.10×4;不代表全年预测 |
| 对应指引年化P/E | 50.6倍 | 当前价格÷4.40美元 |
Q1文件确认NVIDIA优先股初始可转换约2,177.8万普通股;本季财报的9.212亿稀释加权股数包含不同稀释项,不能拿它直接当作期末普通股数量。行情服务自带的P/E和财务更新时间尚未完整纳入本季,本表采用新财务数据重算。
以下只是敏感度计算:暂用电话会补充的FY28收入180亿美元,并固定本季9.212亿稀释股数,反推当前价格在不同P/E下需要多少净利润。30/35/40倍是计算参数,不是合理估值认定或市场一致预期;未来股数增加会进一步提高所需利润。
| 假设调整后P/E | 当前价格需要的EPS | 需要的调整后净利润 | 对180亿美元收入的净利率 |
|---|---|---|---|
| 30倍 | 7.42美元 | 68.36亿美元 | 38.0% |
| 35倍 | 6.36美元 | 58.59亿美元 | 32.6% |
| 40倍 | 5.57美元 | 51.27亿美元 | 28.5% |
计算式:EPS=222.6218÷P/E;净利润=EPS×9.212亿股。这张表固定当前股价,不提供目标价或预期收益率。
判断:MRVL有支撑更高利润的收入路径,但当前价格已经要求兑现相当一部分增长。 在没有细产品现金回报与完整稀释桥时,本报告不把CPO估计收入再次乘上独立高倍数加到公司估值中,避免与整体数据中心增长重复计价。
| 情景 | 需要出现的事实 | 对当前判断的影响 |
|---|---|---|
| 经营持续加速 | 现有连接和定制计算兑现下一季增长,费用增速低于收入,预付款逐步变成出货与回款 | 支持提高盈利估计;若估值仍提供足够回报,再改变新增资金不参与的决定 |
| 收入兑现、现金与稀释拖累 | 收入上升但CFO长期落后于调整后利润,SBC与加权股数继续较快增长 | 公司业务进步与股东回报分化,维持审慎估值 |
| 项目或架构受挫 | 客户削减项目,关键产品量产延后,或替代方案降低MRVL单端口内容 | 下调增长假设;重新评估客户依赖及收购回报 |
| 验证节点 | 要核对的内容 | 什么会改变结论 |
|---|---|---|
| 2026-10-06投资者日 | FY28/FY29收入桥,Google项目包含范围,CPO与光共享内存收入时间 | 正式数值把产品路线、确认收入和现金成本连接起来 |
| 下一季财报 | Q3收入、毛利率、运营费用、CFO、应收、预付款、SBC、稀释股数 | 经营杠杆能否同时体现为每股利润和现金改善 |
| SC6计划送样期 | 2026自然年Q4送样及随后客户认证 | 送样如期只是第一步,实际量产与客户设计采用更关键 |
| 光与交换产品进度 | Ara新增型号、Electra/Libra、T100从送样走向生产 | 明确量产与持续交付,而非重复发布规格 |
| 客户和行业季度披露 | 云业务增长、基础设施投资、供应链交付与投资回报 | 客户预算和部署能力是否共同支持订单延续 |
投资者日日期来自Marvell公告。
| 资料 | 发布日期 | 可用内容与用途 |
|---|---|---|
| Benzinga:Marvell FY27 Q2电话会转录 | 2026-08-27 | 年度展望与问答摘录;全文暂不可用 |
| MarketBeat:Marvell FY27 Q2电话会资料 | 2026-08-27 | 未取得有效正文,未用于结论 |
本文已在指引章节引用可读取的年度展望与问答摘录。此处不提供完整文字稿;该资料不替代公司正式财报。
返回页面只包含导航与广告,未取得可核对的电话会正文,因此未用这份资料支持研究结论。
财务表与各业务段落已就近链接原始资料,重点来源包括: